Habitation : rédiger une note de conseil après un changement d’usage

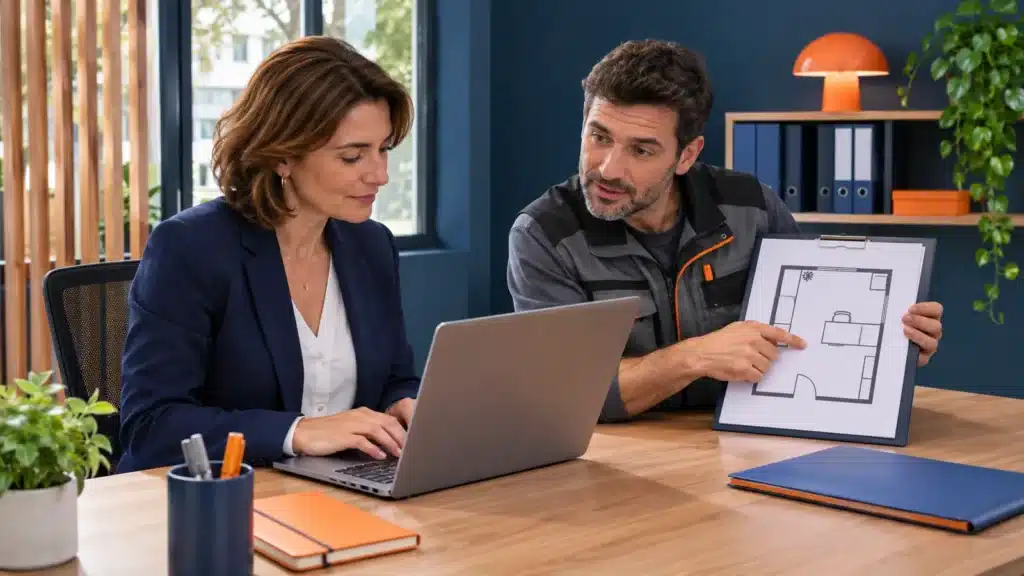
Illustration générée : entretien fictif sur l’usage professionnel d’une pièce du logement.
Lorsqu’un client transforme une pièce de son logement en espace professionnel, une note de conseil utile explique ce qui change, les besoins identifiés et la raison de la solution proposée. Elle distingue les garanties vérifiées, les réponses encore attendues et les démarches restant à réaliser. Le document doit permettre au client de comprendre la portée du conseil, sans laisser croire qu’une formule écrite garantit toute prise en charge.
- Décrire l’usage réel de la pièce avant de conclure sur la couverture.
- Relier les motifs du conseil aux conditions précises des contrats examinés.
- Séparer proposition, accord de l’assureur et prise d’effet dans le suivi.
Commencer par le changement concret dans le logement
Un bureau utilisé pour quelques journées de télétravail ne présente pas nécessairement la même situation qu’une pièce où un indépendant reçoit des clients et conserve du matériel professionnel. Le mot « bureau » ne suffit donc pas à qualifier le besoin. Demandez ce qui sera fait dans la pièce, par qui, à quelle fréquence et à partir de quelle date.
Faites préciser les visites de clientèle, les livraisons, le stockage, les équipements et les éventuels aménagements. Interrogez aussi la situation d’occupation du logement et les autres protections déjà détenues. Le recueil doit rester pertinent : collecter des détails sans lien avec les risques n’améliore pas le conseil.
Ne concluez pas automatiquement que tout télétravail impose une assurance professionnelle supplémentaire, ni qu’une multirisque habitation couvre toute activité à domicile. La réponse dépend de l’usage et des clauses. Ce guide porte sur la méthode de rédaction du conseil ; il ne remplace pas l’analyse du contrat, des conditions d’exercice et des circonstances du client.
Construire une note avec trois niveaux d’information
Premier niveau : les faits recueillis. Décrivez la demande avec des éléments datés. Indiquez leur origine : déclaration du client, document transmis ou précision obtenue auprès de l’assureur. Une information supposée ne doit pas devenir un fait établi par le seul effet de sa rédaction dans le dossier.
Deuxième niveau : l’analyse. Rapprochez les besoins des garanties, exclusions, limites et conditions pertinentes. Pour chaque point décisif, retrouvez la référence du document examiné. Si l’usage professionnel n’est pas clairement traité, demandez une clarification. Une absence d’information ne vaut pas acceptation de l’usage par l’assureur.
Troisième niveau : le conseil et les suites. Exposez la solution proposée et ses raisons, puis les points à confirmer. Identifiez qui doit agir et comment le dossier sera repris. Cette structure permet de distinguer un conseil motivé d’une simple copie des conditions du contrat.
Cas fictif : une chambre devient une pièce d’activité
Marc, client fictif, occupe sa résidence principale et prévoit d’utiliser une chambre pour son activité indépendante. Il y installera un ordinateur et du matériel de travail. Il annonce quelques rendez-vous avec des clients, mais n’a pas encore précisé leur fréquence. Il demande si son assurance habitation actuelle suffit.
Le conseiller dispose du contrat habitation et d’une proposition d’évolution. Il ne les compare pas uniquement par leur intitulé. Il recherche notamment comment chacun traite l’usage déclaré, les biens professionnels et les conséquences d’un dommage sur l’activité. Il examine séparément les responsabilités liées à l’occupation du logement et celles susceptibles de relever d’une protection professionnelle.
Dans ce scénario, la question des visites reste ouverte. Le conseiller demande les précisions de Marc et une réponse de l’assureur sur l’usage envisagé. Il peut expliquer les options, mais ne présente pas une extension comme acquise avant confirmation de ses conditions. La note consigne ce qui est connu et ce qui reste à établir.
Écrire les motifs sans masquer les limites
La formulation « votre contrat est adapté » est trop courte si elle ne permet pas de comprendre à quoi il répond. Une note pédagogique peut commencer ainsi : « Vous prévoyez d’affecter une pièce à votre activité indépendante et d’y conserver du matériel professionnel. Vous souhaitez connaître les garanties applicables au logement et à ces biens. La fréquence des visites de clientèle reste à préciser. »
Poursuivez avec le raisonnement : « Nous proposons d’examiner l’adaptation de votre contrat habitation aux usages décrits et, séparément, les besoins propres à votre activité. La proposition transmise doit être rapprochée des conditions d’acceptation de l’assureur, notamment sur la réception de clientèle et la couverture des biens professionnels. »
Ce texte n’est pas une conclusion prête à copier dans tous les dossiers. Une fois les réponses obtenues, remplacez les points ouverts par l’analyse réelle et expliquez pourquoi l’option conseillée répond aux besoins retenus. Si elle laisse une limite importante, exposez-la dans le même mouvement, plutôt que de la dissimuler dans une annexe.
L’article L. 521-4 du Code des assurances impose notamment de préciser les besoins par écrit, de conseiller un contrat cohérent et d’expliquer les raisons du conseil. La note proposée ici constitue un outil de travail ; aucun modèle uniforme n’est imposé par cet article. Les précisions doivent rester compréhensibles et proportionnées à la complexité du contrat.
Formuler une réserve qui permet d’agir
« Sous réserve des conditions du contrat » renvoie le client à une formule générale. Une réserve utile nomme la question : usage de la pièce, biens concernés, accueil de clientèle ou date de prise d’effet. Elle indique la réponse attendue et ce que cette incertitude empêche de conclure.
Par exemple : « La prise en charge du matériel professionnel n’est pas confirmée à ce stade. Nous avons demandé à l’assureur les conditions applicables et vous transmettrons sa réponse avant de présenter cette garantie comme retenue. » Ne déduisez pas qu’une réserve suffit à rendre acceptable un conseil fondé sur des données essentielles manquantes.
Évitez également « vous êtes couvert dès votre accord » si la prise d’effet dépend d’une acceptation ou d’une formalité non réalisée. Le dossier doit distinguer les informations adressées au client, sa décision, la réponse de l’assureur et les documents finalement émis. Aucun de ces événements ne doit être inventé ou antidaté.
Prévoir le suivi de la note de conseil
Attribuez les points ouverts à une personne identifiée. Une courte liste peut comprendre : précision attendue du client, réponse de l’assureur, nouvelle proposition éventuelle et vérification de la date d’effet. Une échéance de gestion aide à relancer ; elle ne devient pas, pour autant, un délai réglementaire universel.
Lorsque Marc précise finalement les visites prévues, reprenez l’analyse au lieu d’ajouter la réponse à une note devenue incohérente. Conservez les versions et faites apparaître les changements utiles. Si l’activité évolue ensuite, expliquez au client qu’un nouvel examen peut être nécessaire selon les circonstances et les clauses applicables.
Dans son périmètre, la recommandation ACPR 2024-R-03 préconise notamment le traitement des incohérences, l’explication des restrictions et une motivation écrite spécifique. Elle rappelle aussi l’importance de la conservation et de l’accessibilité des éléments. Ces bonnes pratiques ne doivent pas être présentées comme une nouvelle loi identique pour toutes les situations.
Checklist avant de transmettre la note
- L’usage réel et la date du changement sont-ils décrits sans hypothèse présentée comme certaine ?
- Les documents contractuels examinés sont-ils identifiables par leur référence ou leur version ?
- Chaque motif du conseil répond-il à une priorité exprimée par le client ?
- Les limites et les questions non résolues sont-elles visibles et compréhensibles ?
- La note distingue-t-elle proposition, décision, acceptation et prise d’effet ?
- Les suites ont-elles un responsable et une trace de leur réalisation ?
Une relecture par un collègue habilité peut révéler les raccourcis : comprend-il le raisonnement sans demander au rédacteur de raconter le rendez-vous ? La signature du client ne remplace pas ce travail. Elle ne transforme pas un contrat incohérent en solution adaptée et n’efface pas les obligations du distributeur.
Pour préparer les compétences nécessaires à ce travail, consultez aussi notre méthode pour choisir un programme DDA selon les situations rencontrées dans son portefeuille.
Travailler la formalisation du conseil avec Oorikas
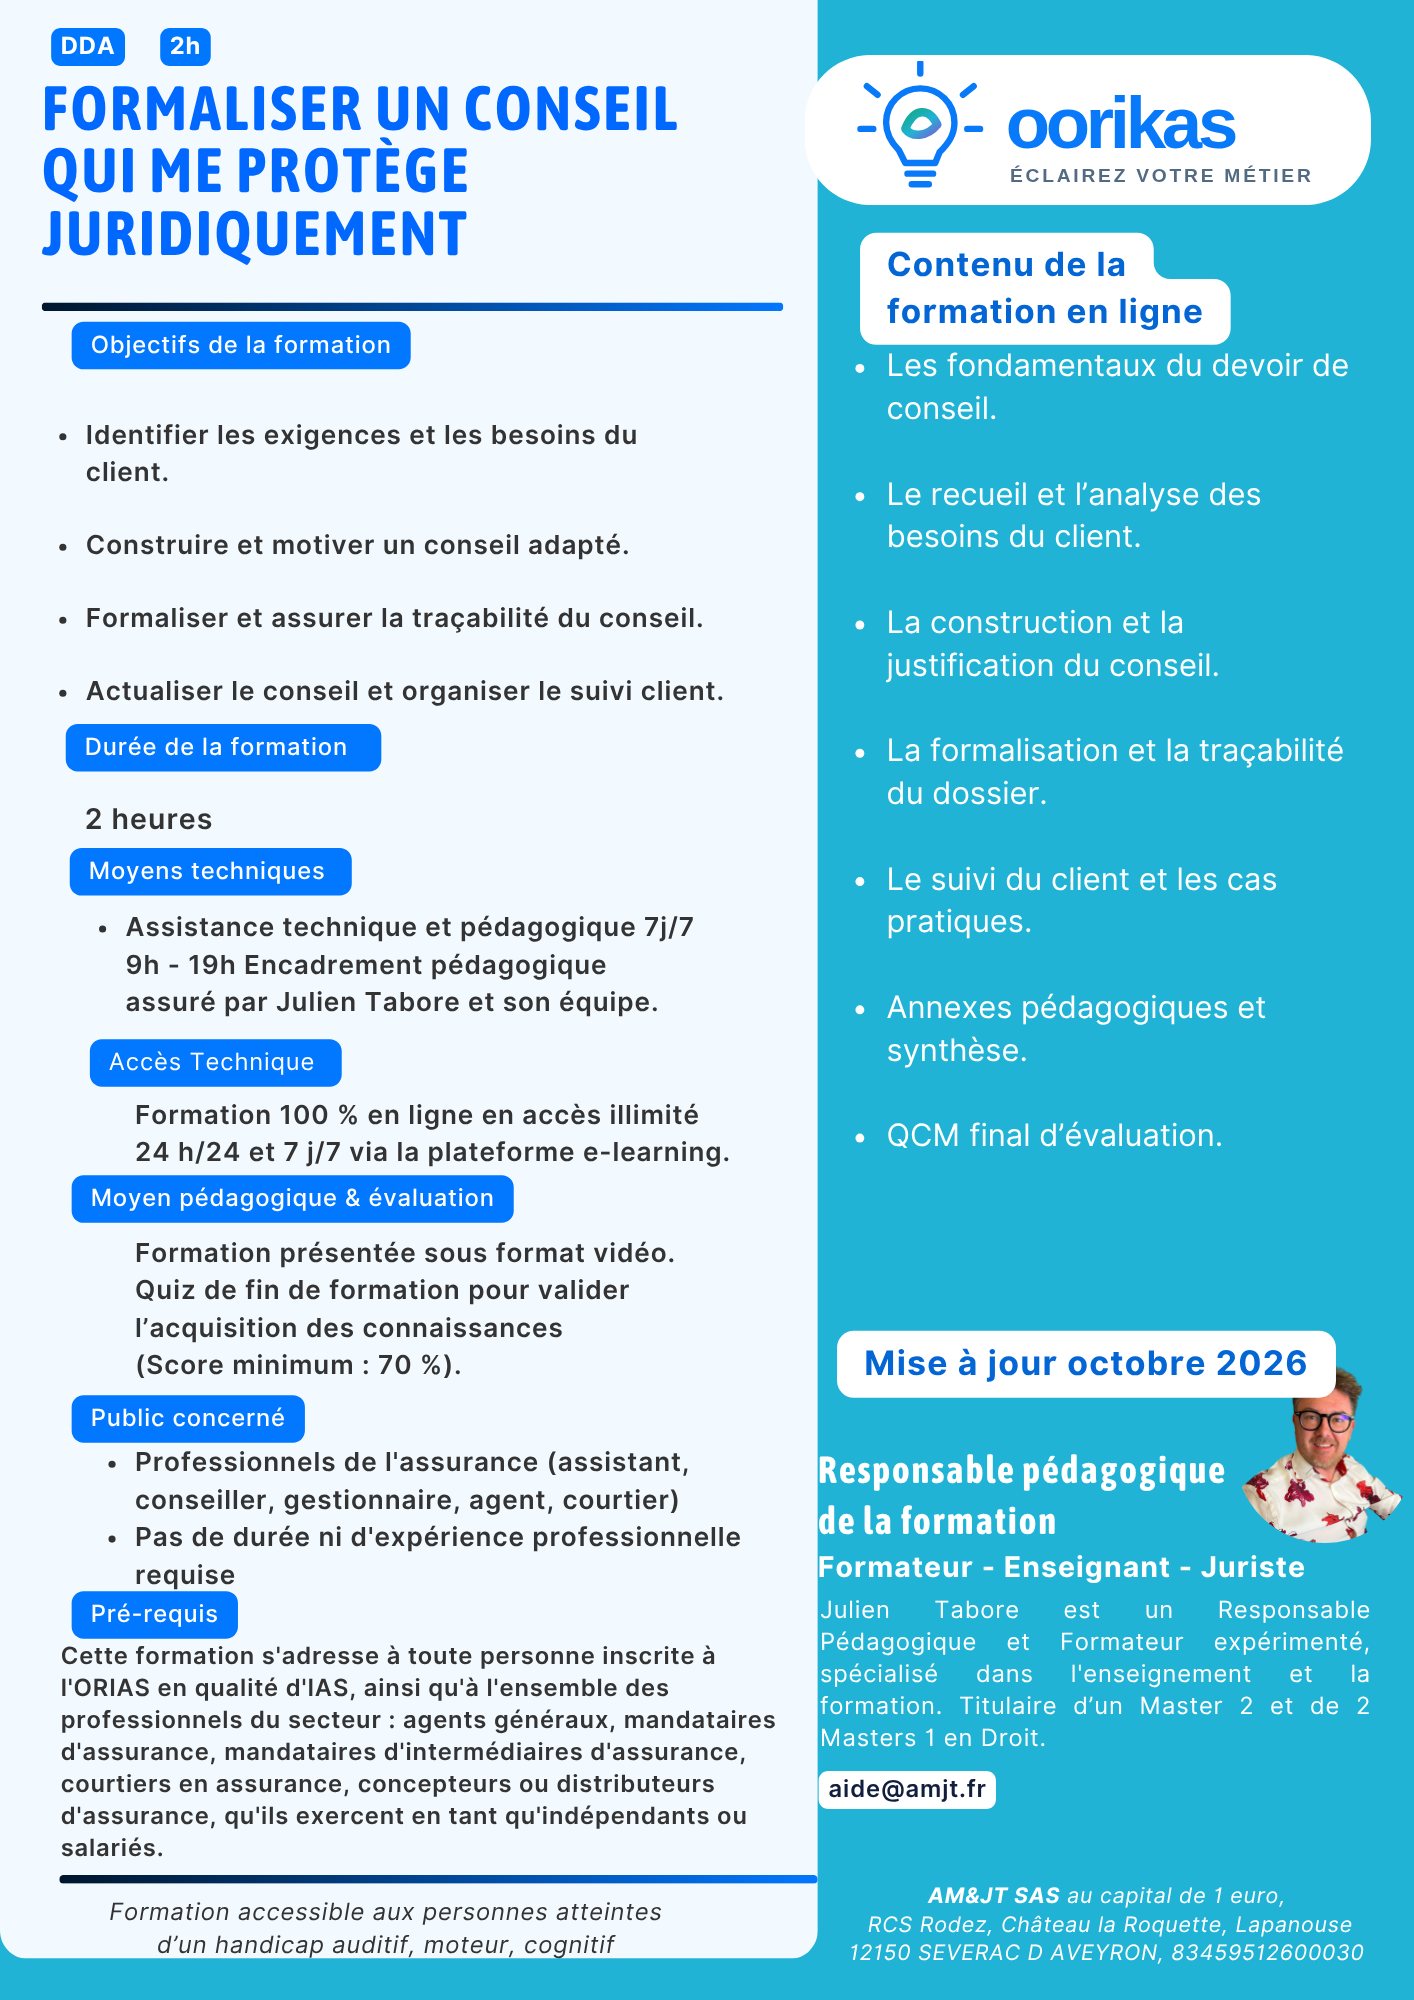
Notre formation « Formaliser un conseil qui me protège juridiquement », affichée à 29 € par apprenant pour 2 heures, travaille le recueil des besoins, la justification, la traçabilité et l’actualisation du conseil. Le parcours en ligne comprend des vidéos et un QCM final.
Le public annoncé comprend les professionnels de l’assurance : assistants, conseillers, gestionnaires, agents et courtiers. Le programme vise notamment les IAS inscrits à l’ORIAS ainsi que d’autres professionnels du secteur ; cette mention ne constitue pas une exigence universelle d’immatriculation pour chaque participant. Aucune durée d’expérience professionnelle requise n’est annoncée dans le programme vérifié. Prévoyez un appareil compatible et une connexion Internet pour ce parcours en ligne, à votre rythme.
Le module développe une méthode de travail ; son intitulé ne garantit pas l’absence de litige ou de responsabilité. Il ne remplace pas une capacité initiale et ses deux heures ne couvrent pas, à elles seules, le minimum annuel DDA applicable aux personnes concernées.
Découvrir le programme Oorikas
Consulter le programme détaillé · Acheter cette formation
Public, programme, durée et tarif vérifiés le 8 novembre 2026.