Prévoyance : expliquer les limites du contrat à un professionnel

Illustration générée : échange fictif autour des garanties de prévoyance.
Pour expliquer les garanties et exclusions d’une prévoyance à un professionnel, partez de son activité et d’une situation concrète. Montrez ensuite ce qui déclenche la garantie, ce qui limite la prestation et ce qui reste hors couverture. Une grille de lecture avec les références exactes du contrat permet de rendre l’entretien utile sans promettre une indemnisation automatique.
Commencer par la question que se pose le client
« Si je ne peux plus travailler pendant deux mois, qu’est-ce qui sera versé ? » Cette question appelle plusieurs vérifications. Le conseiller identifie l’activité réellement exercée, la personne assurée, le contrat envisagé et la prestation attendue. Le revenu personnel du dirigeant, les charges de son entreprise et le remboursement d’un prêt constituent des besoins différents. Les réunir sous l’expression « protection professionnelle » entretient une confusion.
Proposez au client de choisir une situation à examiner : interruption complète de son activité, reprise partielle ou difficulté durable à exercer certaines tâches. Demandez-lui ce qu’il pense recevoir et à partir de quand. Sa réponse révèle souvent le point à expliquer. Un consultant peut croire qu’un contrat indemnise toute baisse de chiffre d’affaires ; un artisan peut supposer que l’impossibilité d’exercer son métier suffit, quelle que soit la définition retenue.
Cette préparation ne remplace pas le recueil des exigences et besoins. Le Code des assurances, article L. 521-4, prévoit leur formalisation écrite et l’explication des raisons du conseil. La grille ci-dessous constitue un support d’entretien proposé par Oorikas, à adapter au dossier.
Lire une garantie en six questions
| Question | Vérification dans les documents | Explication à préparer |
|---|---|---|
| Qui et quelle activité ? | Assuré, profession déclarée, statut et bénéficiaire. | Nommer la personne protégée et le besoin étudié. |
| Quel événement ? | Définition de l’incapacité ou de l’invalidité, activité de référence. | Expliquer le critère contractuel avec une situation de travail. |
| À partir de quand ? | Prise d’effet, attente éventuelle et franchise. | Tracer les périodes sans prestation sur une chronologie. |
| Combien ? | Montant prévu, mode de calcul, plafond et autres prestations prises en compte. | Distinguer montant annoncé et calcul réellement applicable. |
| Pendant combien de temps ? | Durée maximale et conditions de cessation. | Faire apparaître la limite dans le scénario. |
| Dans quels cas la garantie ne joue-t-elle pas ? | Exclusions générales et particulières applicables. | Présenter les limites pertinentes, avec leur référence exacte. |
Conservez la version et la page consultées à côté de chaque réponse. Une brochure commerciale ne remplace pas les conditions générales, les conditions particulières et les éventuels avenants. Si ces documents semblent se contredire, demandez une clarification avant d’affirmer au client qu’une situation est couverte.
Ne pas appeler « exclusion » toute absence de versement
Une garantie possède d’abord une définition. En incapacité, celle-ci peut viser une impossibilité totale ou partielle de travailler et retenir une activité de référence particulière. L’information officielle ABE sur l’indemnisation invite à examiner ces critères : un arrêt prescrit ne vaut pas, à lui seul, accord de l’assureur. L’appréciation de l’invalidité par le régime obligatoire ne se confond pas nécessairement avec celle du contrat.
Une exclusion retire ensuite certaines situations de la couverture. Pour un contrat relevant du Code des assurances, les exclusions doivent notamment respecter les exigences des articles L. 113-1 et L. 112-4 : caractère formel et limité, présentation très apparente. Cela n’autorise pas le conseiller à déclarer seul qu’une clause litigieuse est valable ou inapplicable.
Le plafond limite un montant ; la durée maximale limite une période. Un délai de franchise reporte le début de l’indemnisation selon les modalités du contrat. Le délai d’attente ou de carence concerne une période initiale de couverture : vérifiez les termes employés, leur point de départ et les garanties concernées. Ces mécanismes ne se remplacent pas. Une explication claire montre séparément leurs conséquences.
Cas fictif : montrer le calendrier avant le montant
Exemple pédagogique entièrement fictif. Camille, consultante indépendante, souhaite comprendre une garantie incapacité. Pour cet exercice seulement, le contrat prévoit 80 € par jour, une franchise absolue de 30 jours et aucune rétroactivité sur ces 30 jours. Nous supposons que toutes les autres conditions sont remplies, qu’aucune exclusion ne s’applique et que le montant n’est pas réduit par un autre mécanisme.
Pour un arrêt continu reconnu de 60 jours, le calcul de l’exercice est : (60 − 30) × 80 = 2 400 €. Les trente premiers jours ne sont pas indemnisés par cette garantie. Ce résultat ne décrit ni tous les contrats de prévoyance ni une offre Oorikas : il rend visible l’effet d’une clause inventée pour l’exercice.
Posez ensuite trois questions : que se passerait-il pour un arrêt plus court ; quelle clause faudrait-il consulter pour une reprise partielle ; quel document permettrait de savoir si d’autres prestations interviennent dans le calcul ? L’objectif est d’apprendre à retrouver la réponse. Remettre seulement le chiffre de 2 400 € risquerait de masquer les hypothèses qui le rendent possible.
Faire reformuler sans transformer l’entretien en examen
Évitez « Vous avez compris ? », qui appelle souvent un oui de politesse. Préférez : « Pour préparer votre trésorerie, comment décririez-vous les premières semaines de cet exemple ? » Puis demandez au client quelle différence il retient entre délai de franchise et plafond. Corrigez calmement le point imprécis en revenant à la clause, sans multiplier les acronymes.
Le compte rendu peut contenir quatre rubriques : besoin exprimé ; garantie examinée ; limite expliquée et référence ; question restant à résoudre. Ajoutez le document remis et sa version. Cette trace sert à poursuivre le conseil et à éviter qu’une hypothèse de travail soit ensuite présentée comme un engagement de couverture. Une signature ne dispense pas de fournir une explication appropriée.
Adapter la méthode au bon interlocuteur
Le cas de Camille concerne une protection individuelle. Un employeur qui étudie un contrat collectif pour ses salariés pose d’autres questions : population concernée, garanties souscrites et information des bénéficiaires. Ne transposez pas simplement la grille d’un indépendant à un régime collectif. L’ABE distingue notamment le conseil à l’employeur et la notice destinée aux salariés.
Au stade du sinistre, distinguez aussi l’explication du contrat de la décision de prise en charge. Une question médicale ou une clause contestée appelle un circuit de traitement adapté. Le conseiller indique les démarches et les pièces prévues sans promettre l’issue du dossier ni demander la transmission informelle d’un dossier médical.
Travailler la pédagogie du contrat avec Oorikas
Pour progresser, entraînez votre équipe sur une même clause : chacun prépare une explication, un contre-exemple et la question de vérification à poser. Comparez les formulations au document contractuel. Une phrase plus courte est utile si elle conserve la condition déterminante. Toute simplification qui efface une limite doit être retravaillée avant d’être utilisée en rendez-vous.
Expliquer clairement ce qui est couvert ou non
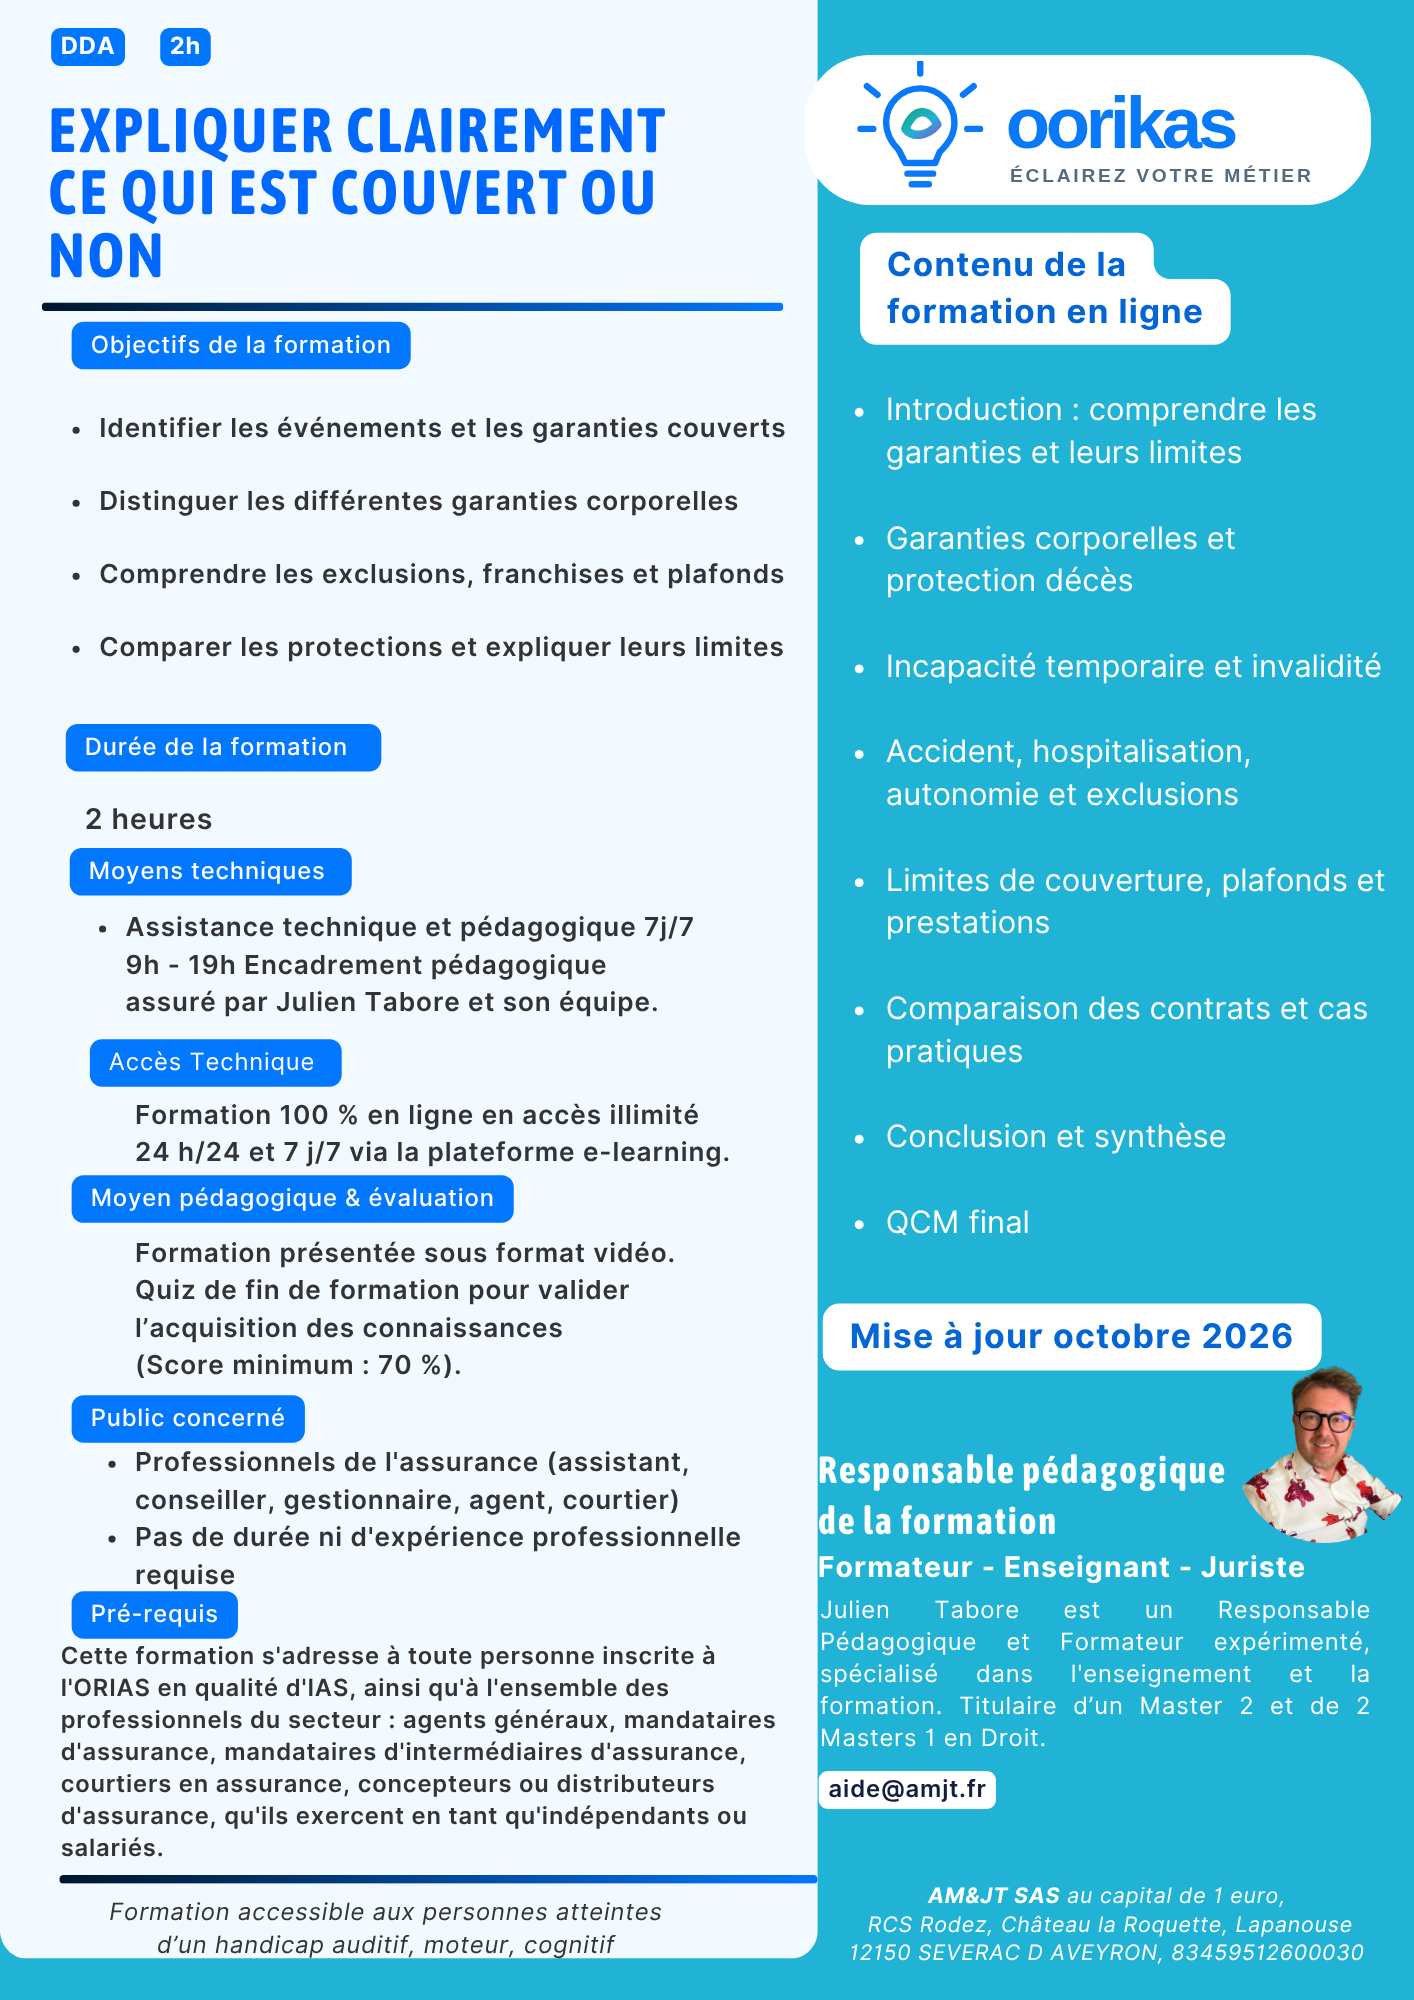
Notre formation de 2 heures, affichée à 29 €, travaille les événements couverts, les conditions de déclenchement et la lecture des exclusions, franchises, carences et plafonds. Le programme distingue notamment décès, incapacité et invalidité, et aborde la comparaison des protections individuelles et collectives. Ces compétences prolongent la grille d’entretien proposée ici.
Elle s’adresse aux professionnels de l’assurance, notamment assistants, conseillers, gestionnaires, agents et courtiers. Aucun prérequis d’expérience n’est déclaré dans le programme consulté. Pour le suivi à distance, prévoyez un appareil compatible et une connexion Internet.
Le parcours en ligne associe des vidéos et un QCM ; le seuil de réussite affiché est de 70 %. Le sommaire pédagogique comprend la lecture des garanties, leurs limites, leur comparaison et un QCM final consacré aux garanties et exclusions en prévoyance.
Programme, modalités, durée et tarif vérifiés le 8 novembre 2026. Cette formation courte ne constitue pas, à elle seule, une capacité professionnelle initiale IAS ni une autorisation d’exercer.
Consulter le programme détaillé · Acheter cette formation
Pour approfondir votre pratique : choisir un programme DDA adapté au portefeuille et expliquer un reste à charge en complémentaire santé.
Sources et périmètre
Sources officielles consultées le 8 novembre 2026 : Code des assurances, articles L. 521-4, L. 113-1 et L. 112-4 ; ABE Infoservice, informations sur la souscription et l’indemnisation des contrats de prévoyance. Les liens figurent dans les sections correspondantes. Méthode et cas fictif conçus pour les professionnels de la distribution ; aucune recommandation personnalisée de souscription.
Auteur : Julien Tabore. Repères documentaires vérifiés le 8 novembre 2026.